Wyobraź sobie, że masz już działkę, projekt wymarzonego domu energooszczędnego, wybraną firmę do budowy domu pod klucz – a mimo to wszystko zatrzymuje się na jednym słowie: finansowanie. Z mojego doświadczenia jako generalnego wykonawcy „od A do Z” widzę, że to właśnie pieniądze, a nie technologia czy formalności, najczęściej blokują start inwestycji. W tym artykule przeprowadzę Cię krok po kroku przez realne możliwości, jakie dają kredyty i dotacje na budowę domu w 2026 roku, ze szczególnym naciskiem na domy energooszczędne w technologii tradycyjnej, z betonu komórkowego Ytong.
Skupiam się na praktyce: jak bank patrzy na budowę domu murowanego, gdzie dom energooszczędny pomaga w zdolności kredytowej, a gdzie faktycznie można sięgnąć po dofinansowanie. Nie będzie obietnic „darmowych pieniędzy”, tylko konkretna analiza możliwych źródeł finansowania i ich konsekwencji dla Twojego budżetu.
Dom energooszczędny sam się sfinansuje – popularne twierdzenie inwestorów
Twierdzenie, że „dom energooszczędny sam się spłaci”, jest atrakcyjne, ale w praktyce tylko częściowo prawdziwe. Rzeczywiście, dobrze zaprojektowany i wykonany dom murowany o wysokiej izolacyjności termicznej generuje niższe rachunki za ogrzewanie i chłodzenie, ale to nie znaczy, że cała inwestycja finansuje się magicznie sama.
W większości realizacji, które prowadzimy jako Dobry Dom, dodatkowe nakłady na wyższą energooszczędność – lepszą izolację, stolarkę, szczelność, przemyślane instalacje – rozkładają się w czasie dzięki niższym kosztom eksploatacji. Jednak faktyczny efekt zależy od wielu zmiennych: metrażu, standardu wykończenia, sposobu użytkowania domu czy cen energii. Dlatego finansowanie takiej inwestycji trzeba traktować jak projekt, a nie jak prostą obietnicę szybkiego zwrotu.
W tym tekście rozstrzygamy spór: na ile kredyty i dotacje na dom energooszczędny faktycznie pomagają w sfinansowaniu budowy, a na ile są tylko „miłym dodatkiem” do klasycznego kredytu hipotecznego.
Kredyt hipoteczny jako główne źródło finansowania budowy domu
W praktyce zdecydowana większość naszych klientów finansuje budowę domu jednorodzinnego przede wszystkim kredytem hipotecznym. Wszystkie inne źródła – oszczędności, dotacje, ulgi – pełnią zwykle rolę uzupełniającą. Kredyt hipoteczny jest osią, wokół której układa się cały montaż finansowy inwestycji.
Bank finansuje budowę domu etapami, w transzach, powiązanych z harmonogramem budowy. Dla domu murowanego w technologii tradycyjnej wygląda to najczęściej tak:
- transza na fundamenty i ściany nośne,
- transza na stan surowy otwarty (więźba dachowa, pokrycie),
- transza na stan surowy zamknięty (okna, drzwi),
- kolejne transze na instalacje i stan deweloperski lub od razu stan pod klucz.
Warto tu zwrócić uwagę na jedną praktyczną rzecz: im precyzyjniejszy kosztorys i harmonogram, tym łatwiej negocjować warunki kredytu i uniknąć nerwów przy rozliczaniu transz. Dlatego wielu inwestorów korzysta z naszych publikacji, takich jak pełny kosztorys budowy domu do 100 m² z betonu komórkowego albo analiza kosztów i czasu budowy domu murowanego w Bielsku-Białej, przygotowując się do rozmowy z bankiem.
Z mojego punktu widzenia – konsultanta i wykonawcy – największą zaletą kredytu hipotecznego jest przewidywalność. Masz z góry określony limit środków, harmonogram wypłat i ramowy koszt finansowania. To pozwala spokojnie prowadzić budowę, bez szukania desperackich oszczędności w trakcie prac.
Energooszczędność jako argument w rozmowie z bankiem
Dobrze udokumentowana energooszczędność domu może realnie wzmocnić Twoją pozycję w rozmowie z bankiem, choć nie zawsze wprost przekłada się na niższe oprocentowanie. Banki przede wszystkim oceniają ryzyko: czy będziesz w stanie spłacać raty kredytu przez długie lata. Niższe koszty utrzymania domu są tu bardzo logicznym argumentem.
Jeżeli planujesz dom murowany z betonu komórkowego Ytong, z dobrze dobraną izolacją i szczelną stolarką, możesz pokazać bankowi, że Twój dom będzie generował mniejsze rachunki za ogrzewanie niż dom w standardzie „sprzed lat”. W praktyce oznacza to, że większa część domowego budżetu może zostać przeznaczona na obsługę kredytu, a nie na rachunki za energię.
W rozmowach z doradcami bankowymi widzę, że coraz częściej dopytują oni o:
- rodzaj materiału konstrukcyjnego (np. beton komórkowy o wysokiej izolacyjności),
- grubość i typ ocieplenia,
- rodzaj systemu ogrzewania (pompa ciepła, ogrzewanie podłogowe, rekuperacja),
- orientacyjne koszty eksploatacji domu.
Jeżeli dołączysz do wniosku kredytowego rzetelny kosztorys, opis technologii i założony standard energetyczny, zwiększasz szanse, że bank potraktuje Twoją inwestycję jako „bezpieczniejszą”. Nie gwarantuje to lepszej marży, ale często pomaga utrzymać korzystne warunki finansowania przy rosnących oczekiwaniach co do zdolności kredytowej.
Dotacje, dopłaty i programy wspierające domy energooszczędne
Różnego rodzaju dotacje i programy wsparcia dla domów energooszczędnych mogą istotnie obniżyć całkowity koszt inwestycji, ale rzadko zastępują kredyt hipoteczny. Najczęściej działają jako uzupełnienie finansowania: pomagają sfinansować konkretne elementy – np. źródło ciepła, instalację fotowoltaiczną czy podwyższony standard izolacji.
W praktyce mamy do czynienia z kilkoma grupami rozwiązań:
- programy ogólnopolskie – zwykle nastawione na wymianę źródeł ciepła, poprawę efektywności energetycznej lub instalacje OZE,
- programy regionalne i lokalne – organizowane przez samorządy, czasem bardzo korzystne w konkretnych gminach czy powiatach,
- preferencyjne formy finansowania – na przykład połączenie kredytu z częściowym umorzeniem przy spełnieniu parametrów energooszczędności.
Zgodnie z zasadą weryfikowalności nie będę tu podawał nazw aktualnych programów ani konkretnych kwot, bo te zmieniają się w czasie i zależą od decyzji ustawodawcy. Z doświadczenia mogę natomiast powiedzieć, że:
- im wyższy standard energetyczny domu, tym więcej potencjalnych ścieżek wsparcia,
- największe kwoty zwykle można uzyskać na połączenie: dobra izolacja + nowoczesne źródło ciepła + fotowoltaika,
- warunkiem przy większości programów jest kompletna dokumentacja techniczna oraz potwierdzenie parametrów energetycznych budynku.
Dlatego projektowanie domu energooszczędnego pod kątem dotacji warto rozpocząć już na etapie koncepcji, a nie po wylaniu fundamentów. W Dobrym Domu często analizujemy z inwestorami, jakie rozwiązania technologiczne ułatwią im później skorzystanie z dostępnych programów, nie podbijając przy tym kosztów ponad ich możliwości.
Kredyt, oszczędności, dotacje – trzy filary montażu finansowego
Najbardziej stabilny model finansowania budowy domu energooszczędnego opiera się na trzech filarach: kredycie hipotecznym, wkładzie własnym z oszczędności oraz możliwych dotacjach. Każde z tych źródeł ma inne funkcje i ograniczenia, które warto zrozumieć przed podpisaniem pierwszej umowy.
Uporządkujmy to w prostej tabeli porównawczej:
| Źródło finansowania | Rola w inwestycji | Główne plusy | Główne ograniczenia |
|---|---|---|---|
| Kredyt hipoteczny | Podstawowe źródło środków na całą budowę | Duża kwota, rozłożenie kosztu w czasie, jasne zasady | Wymagana zdolność kredytowa, koszt odsetek, procedury bankowe |
| Oszczędności / wkład własny | Pokrycie części kosztów i zabezpieczenie nieprzewidzianych wydatków | Brak odsetek, większa elastyczność, lepsza pozycja w oczach banku | Ograniczona wysokość, „zamrożenie” pieniędzy na czas budowy |
| Dotacje i dopłaty | Obniżenie kosztu wybranych elementów (np. źródło ciepła, OZE) | Realne zmniejszenie kosztu inwestycji, premiowanie energooszczędności | Zmienne zasady, formalności, brak gwarancji przyznania |
W jednym z niedawnych projektów na Śląsku inwestor kupił działkę z własnych środków, wykorzystał oszczędności jako wkład własny, a resztę pokrył kredytem na budowę domu 100 m² pod klucz. Dodatkowo „podpięliśmy” pod inwestycję program wsparcia dla instalacji fotowoltaicznej i efektywnego źródła ciepła. Efekt? Rata kredytu była wyższa o pewną kwotę miesięcznie, ale rachunki za energię znacząco niższe – w bilansie domowym inwestor wyszedł lepiej, niż gdyby zrezygnował z rozwiązań energooszczędnych.
Jeżeli chcesz oszacować wpływ standardu domu na comiesięczne obciążenie budżetu, warto zajrzeć do naszego opracowania o tym, jaka może być rata kredytu na budowę domu 100 m² w 2026 roku. To dobry punkt wyjścia do rozmowy z bankiem i z wykonawcą.
Dom energooszczędny zyskuje najwięcej w długim terminie
Najważniejszą przewagą domu energooszczędnego nie jest to, że da się go zbudować „za darmo” z dotacji, ale to, że przez lata generuje niższe koszty użytkowania i lepszy komfort. W praktyce oznacza to, że sens ekonomiczny takiej inwestycji widać wyraźniej po kilku sezonach grzewczych niż w momencie podpisywania umowy kredytowej.
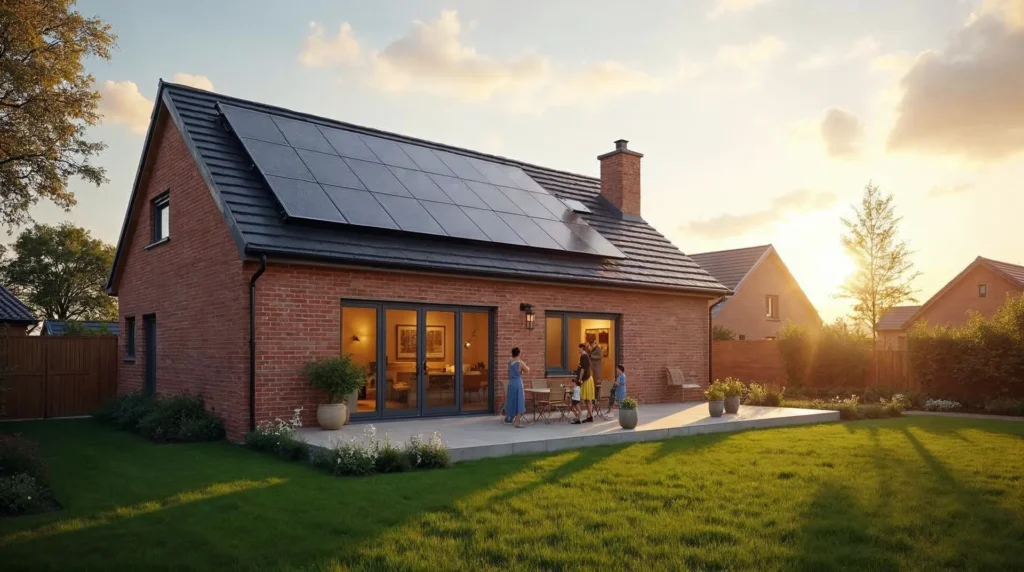
Dobry przykład to dom murowany z betonu komórkowego Ytong, dobrze ocieplony, z nowoczesnym systemem ogrzewania. Dla uproszczenia weźmy prosty model liczbowy:
- Dom standardowy: niższy koszt budowy, wyższe rachunki za energię każdego roku.
- Dom energooszczędny: wyższy koszt początkowy, wyraźnie niższe rachunki za energię.
Jeżeli różnica w koszcie budowy wynosi pewną kwotę, a roczne oszczędności na rachunkach zbliżają się do części raty kredytu, to po kilku latach łączny wydatek (rata + energia) może okazać się bardzo zbliżony, a często nawet korzystniejszy w wariancie energooszczędnym. Widziałem wiele przypadków, gdy inwestor po trzech–czterech zimach mówił wprost: „Dobrze, że poszliśmy w lepszą izolację, bo dziś rachunki za energię byłyby dla nas dużym problemem”.
Warto patrzeć na dom jak na długoterminową lokatę bezpieczeństwa i komfortu, a nie jak na jednorazowy wydatek. Kredyt spłacisz, dotacje się skończą, ale standard energetyczny domu zostanie z Tobą na dekady.
Warunki, w których obie strony sporu mają rację
Stwierdzenie, że „dom energooszczędny sam się sfinansuje”, bywa jednocześnie prawdziwe i mylące – wszystko zależy od przyjętych założeń. Gdy przyglądam się konkretnym inwestycjom, widzę kilka powtarzających się warunków, w których obie strony sporu – entuzjaści i sceptycy – mają trochę racji.
Pierwszy warunek to rozsądny standard energetyczny. Jeżeli inwestor dąży do możliwie niskich strat ciepła, ale w oparciu o racjonalne rozwiązania (dobry materiał murowy, prawidłowe ocieplenie, szczelna stolarka, przemyślany system ogrzewania), dodatkowe koszty są relatywnie umiarkowane, a oszczędności na rachunkach wyraźne. W takiej sytuacji można mówić, że część „nadwyżki” kosztu budowy wraca z czasem w niższej eksploatacji.
Drugi warunek to stabilny montaż finansowy. Jeżeli kredyt na budowę domu jest dobrze dobrany do domowego budżetu, a część kosztów pokryta z oszczędności i dotacji, inwestor nie jest zmuszony do oszczędzania „na siłę” na parametrach energetycznych. Wtedy energooszczędność staje się inwestycją, a nie ciężarem.
Trzeci warunek to świadome projektowanie. Gdy już na etapie koncepcji domu określimy:
- jakie parametry energetyczne chcemy osiągnąć,
- jakie programy wsparcia możemy potencjalnie wykorzystać,
- jak technologia (np. dom z betonu komórkowego Ytong) pomoże w uzyskaniu tych parametrów,
wtedy „energooszczędny” nie oznacza „znacznie droższy”. W wielu projektach, które prowadzimy na Śląsku i w Małopolsce, różnica w kosztach pomiędzy domem „przeciętnym” a „świadomie energooszczędnym” jest dużo mniejsza niż wyobrażenia inwestorów na starcie.
I wreszcie czwarty warunek: realne ceny energii. Im wyższe koszty ogrzewania i chłodzenia, tym bardziej opłaca się zainwestować w dobrą izolację termiczną, szczelność i instalacje OZE. Jeśli ktoś planuje mieszkać w domu przez wiele lat, to wrażliwość na wahania cen energii staje się jednym z kluczowych argumentów za lepszym standardem.
Nasze jednoznaczne stanowisko: energooszczędność to finansowo rozsądny wybór, ale nie magia
Z perspektywy kilkunastu lat realizacji budowy domów murowanych mogę powiedzieć jasno: dom energooszczędny to rozsądny finansowo wybór, ale nie magiczny sposób na darmową inwestycję. Kredyt hipoteczny wciąż pozostaje głównym źródłem finansowania, a dotacje i dopłaty są ważnym, lecz zmiennym w czasie wsparciem.
Jeżeli planujesz budowę domu na Śląsku lub w Małopolsce, szczególnie w rejonie Bielska-Białej, rekomenduję następującą strategię:
- Najpierw określ realny budżet – sprawdź, jaka rata kredytu będzie dla Ciebie bezpieczna (pomocne będą nasze analizy kosztów, np. budowa domu 100 m² pod klucz na Śląsku czy budowa domu 150 m² pod klucz).
- Następnie wybierz technologię, która naturalnie sprzyja energooszczędności – np. dom murowany z betonu komórkowego o wysokiej izolacyjności.
- Na etapie projektu i kosztorysu zaplanuj realistyczny standard energetyczny oraz potencjalne programy wsparcia – tak, aby nie przepłacić za „papierową” energooszczędność.
- Dopiero na końcu traktuj dotacje jako bonus, który przyspieszy zwrot części kosztów, ale nie jako fundament całego finansowania.
W Dobry Dom łączymy rolę generalnego wykonawcy domów jednorodzinnych z funkcją doradczą. Pomagamy inwestorom nie tylko zbudować dom w stanie deweloperskim lub pod klucz, ale też ułożyć rozsądny montaż finansowy, dopasowany do ich możliwości i do realiów rynku. Jeśli chcesz porozmawiać o swoim projekcie i zobaczyć, jak może wyglądać finansowanie Twojego domu energooszczędnego w 2026 roku, zapraszamy do kontaktu – chętnie przejdziemy przez te liczby razem z Tobą.